투자·금리
[예금자보호 1억원] 통장에 1억 넘게 넣어도, 전부 보호되는 건 아닙니다
예금자보호 한도가 1억원으로 올랐습니다. 그런데 통장마다 1억원씩 보호된다는 뜻은 아닙니다.


예금자보호 한도가 1억원으로 올랐습니다. 그런데 통장마다 1억원씩 보호된다는 뜻은 아닙니다.
개인투자용 국채는 만기 보유 때와 1년 뒤 중도환매 때 적용되는 수익 구조가 다릅니다. 현금화 계획보다 먼저 확인할 조건을 정리합니다.
주택담보대출의 고정·변동·혼합형은 시작 금리만으로 비교하면 안 됩니다. 금리 변동 시점과 대환 계획을 먼저 보는 기준을 정리합니다.
ISA 만기자금을 연금계좌로 옮기면 세액공제 한도가 추가될 수 있습니다. 60일과 300만원 한도를 먼저 확인해야 하는 이유를 정리합니다.
2027년 2월 토큰증권 1단계 시행은 비상장주식 자유매매가 아닙니다. 무엇이 먼저 허용되는지와 일반투자자가 볼 조건을 정리합니다.
파킹통장과 CMA는 모두 수시입출금이 되지만, 예금자보호·운용 방식·이체 편의가 다릅니다. 금리보다 먼저 볼 기준을 정리합니다.
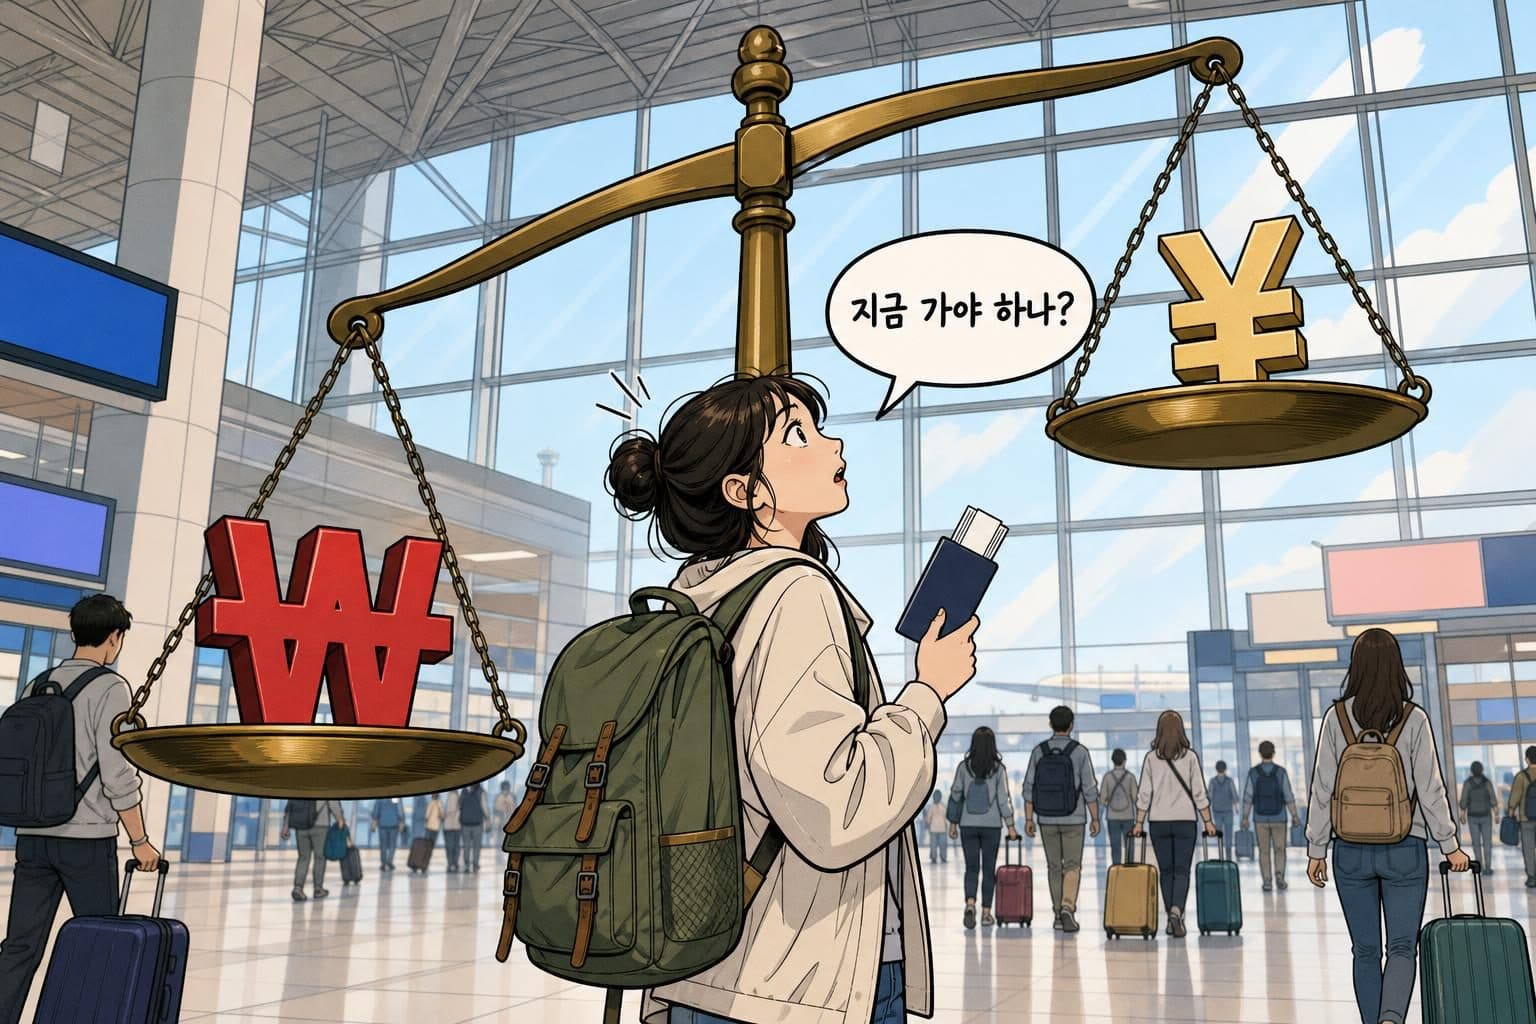
8월 28일 원/엔이 100엔당 858원까지 밀렸습니다. 52주 최저 근접. 여행 환전과 엔테크를 놓고 지금 확인할 세 가지를 정리합니다.
TIGER 미국S&P500은 15.4%, 해외 계좌로 산 SPY는 22%. 같은 지수인데 세율이 다르고, 손실이 나면 결과는 더 크게 벌어집니다. 서학개미가 매수 전 확인할 3가지.
8월 27일 한국은행이 기준금리를 3.0%로 두 달 연속 올렸습니다. 예금 금리가 곧 오르지만, 만기·특판·실질금리 세 가지를 확인하지 않으면 이득이 반으로 줄어듭니다.
원달러 환율이 1,559원에서 1,380원대로 급락했습니다. 반도체 달러 매도, 법인세 중간예납, 미국 재정 불안이 동시에 작용한 결과입니다. 해외주식 투자자와 달러 보유자가 지금 판단해야 할 3가지를 정리합니다.
8월 27일 금통위에서 동결이 유력하지만 인상 사이클은 끝나지 않았습니다. 변동형 주담대를 쓰고 있다면 지금 점검할 숫자를 정리했습니다.
미국 30년물 금리가 5.3%를 넘겼는데 금값은 온스당 4,600달러를 돌파했습니다. 교과서적 상식과 반대로 움직이는 이유를 구조적으로 정리합니다.